Domain quelldateien.de kaufen?
Wir ziehen mit dem Projekt
quelldateien.de um.
Sind Sie am Kauf der Domain
quelldateien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain quelldateien.de kaufen?
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
Ähnliche Suchbegriffe für Nachträgliche
Top-Angebote
Produkte zum Begriff Nachträgliche:
-
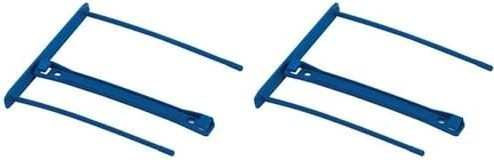
Fellowes PRO Archivierung, Länge 100 mm, blau - Packung mit 50 StückSchnalle - Archivierung, zweiteilig, aus Plastik, für verbindliche Dokumente und deren anschließende Archivierung, Länge 100 mm, Abstand 80 mm, mit einem Hilfsgriff ausgestattet, die das Einlegen von Blättern erleichtert, umweltfreundliches Produkt, hergestellt aus 100% recyceltem Polypropylen, geeignet für weiteres Recycling, ergonomisches Design, Abmessungen (H×B×T) 9 × 88 × 107 mm Der Fellowes PRO Archiving Clip ermöglicht es Ihnen, wichtige Dokumente schnell und bequem zu binden. Es eignet sich für jedes Arbeitszimmer, Büro, aber auch für zu Hause. Mit einer Teilung von 80 mm6,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Digitale Datenbanken, Fachbücher von Marcus BurkhardtWir leben längst nicht mehr nur im Informationszeitalter, sondern in der Ära von Big Data. In dieser steht die Datenbank gleichzeitig für die riesigen Erkenntnispotenziale von Informationssammlungen wie für die bedrohlichen Informationsexzesse der digitalen Medienkultur. Zudem bezeichnet der Begriff konkrete Technologien und Verfahren der Sammlung und Bereitstellung von digitalen Informationen. Zwischen diesen sehr unterschiedlichen Auffassungen gilt es, Datenbanken medientheoretisch zu verorten. Marcus Burkhardt zeichnet die Geschichte der Datenbanken nach und fragt, wie technische Verfahren der Verwaltung digitaler Informationen bedingen, was auf welche Weise in Datenbanken gefunden und durch sie gewusst werden kann.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind nachträgliche Anschaffungskosten?
Was sind nachträgliche Anschaffungskosten? Nachträgliche Anschaffungskosten sind zusätzliche Kosten, die nach dem ursprünglichen Kauf eines Vermögenswerts anfallen. Diese Kosten können beispielsweise für Reparaturen, Umbauten oder Modernisierungen an dem Vermögenswert entstehen. Nachträgliche Anschaffungskosten werden in der Buchhaltung als Erhöhung des Anschaffungswerts des Vermögenswerts verbucht und beeinflussen somit den Wert des Vermögenswerts im Unternehmen. Es ist wichtig, nachträgliche Anschaffungskosten korrekt zu erfassen, um eine genaue Bewertung des Vermögenswerts und eine korrekte Bilanzierung sicherzustellen. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was kostet eine nachträgliche Grundbucheintragung?
Was kostet eine nachträgliche Grundbucheintragung? Die Kosten für eine nachträgliche Grundbucheintragung können je nach Land oder Region variieren. In der Regel fallen Gebühren für die Eintragung selbst sowie für die notwendigen Unterlagen und Dokumente an. Es ist ratsam, sich vorab bei der zuständigen Behörde oder einem Notar über die genauen Kosten zu informieren. Zusätzlich können auch eventuelle Steuern oder Gebühren für die Änderung im Grundbuch anfallen. **
Wann werden nachträgliche Einkommensteuervorauszahlungen festgesetzt?
Nachträgliche Einkommensteuervorauszahlungen werden festgesetzt, wenn die tatsächlich erzielten Einkünfte höher sind als die ursprünglich geschätzten Einkünfte. Dies kann zum Beispiel der Fall sein, wenn zusätzliche Einkünfte erzielt werden oder steuerlich relevante Änderungen eintreten. Die Festsetzung erfolgt in der Regel im Rahmen der Einkommensteuerveranlagung für das jeweilige Steuerjahr. Dabei werden die tatsächlichen Einkünfte berücksichtigt und die Vorauszahlungen entsprechend angepasst. Es ist wichtig, regelmäßig die Einkommenssituation zu überprüfen und gegebenenfalls eine Anpassung der Vorauszahlungen zu beantragen, um Nachzahlungen zu vermeiden. **
Was kostet eine nachträgliche Gaube?
Eine nachträgliche Gaube kann je nach Größe, Materialien und Komplexität des Projekts stark variieren. Die Kosten können auch von der Region und den örtlichen Bauvorschriften abhängen. Es ist ratsam, mehrere Angebote von verschiedenen Bauunternehmen einzuholen, um einen besseren Überblick über die möglichen Kosten zu erhalten. Zudem können zusätzliche Kosten für Genehmigungen, Planung und eventuelle Umbauarbeiten anfallen. Es ist wichtig, alle diese Faktoren zu berücksichtigen, um ein realistisches Budget für den Bau einer nachträglichen Gaube zu erstellen. **
Top-Angebote
Produkte zum Begriff Nachträgliche:
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Was sind nachträgliche Betriebsausgaben?
Was sind nachträgliche Betriebsausgaben? Nachträgliche Betriebsausgaben sind Ausgaben, die im Nachhinein für betriebliche Zwecke getätigt werden, jedoch nicht im Rahmen der normalen Geschäftstätigkeit anfallen. Diese Ausgaben können beispielsweise Reparaturen an Maschinen oder Gebäuden sein, die unerwartet notwendig werden. Nachträgliche Betriebsausgaben können steuerlich geltend gemacht werden, sofern sie betrieblich veranlasst sind und nachweislich angefallen sind. Es ist wichtig, alle Belege und Dokumente für nachträgliche Betriebsausgaben sorgfältig aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. **
-
Was sind nachträgliche Anschaffungskosten?
Was sind nachträgliche Anschaffungskosten? Nachträgliche Anschaffungskosten sind zusätzliche Kosten, die nach dem ursprünglichen Kauf eines Vermögenswerts anfallen. Diese Kosten können beispielsweise für Reparaturen, Umbauten oder Modernisierungen an dem Vermögenswert entstehen. Nachträgliche Anschaffungskosten werden in der Buchhaltung als Erhöhung des Anschaffungswerts des Vermögenswerts verbucht und beeinflussen somit den Wert des Vermögenswerts im Unternehmen. Es ist wichtig, nachträgliche Anschaffungskosten korrekt zu erfassen, um eine genaue Bewertung des Vermögenswerts und eine korrekte Bilanzierung sicherzustellen. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Nachträgliche
-
Fellowes PRO Archivierung, Länge 100 mm, blau - Packung mit 50 StückSchnalle - Archivierung, zweiteilig, aus Plastik, für verbindliche Dokumente und deren anschließende Archivierung, Länge 100 mm, Abstand 80 mm, mit einem Hilfsgriff ausgestattet, die das Einlegen von Blättern erleichtert, umweltfreundliches Produkt, hergestellt aus 100% recyceltem Polypropylen, geeignet für weiteres Recycling, ergonomisches Design, Abmessungen (H×B×T) 9 × 88 × 107 mm Der Fellowes PRO Archiving Clip ermöglicht es Ihnen, wichtige Dokumente schnell und bequem zu binden. Es eignet sich für jedes Arbeitszimmer, Büro, aber auch für zu Hause. Mit einer Teilung von 80 mm6,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Digitale Datenbanken, Fachbücher von Marcus BurkhardtWir leben längst nicht mehr nur im Informationszeitalter, sondern in der Ära von Big Data. In dieser steht die Datenbank gleichzeitig für die riesigen Erkenntnispotenziale von Informationssammlungen wie für die bedrohlichen Informationsexzesse der digitalen Medienkultur. Zudem bezeichnet der Begriff konkrete Technologien und Verfahren der Sammlung und Bereitstellung von digitalen Informationen. Zwischen diesen sehr unterschiedlichen Auffassungen gilt es, Datenbanken medientheoretisch zu verorten. Marcus Burkhardt zeichnet die Geschichte der Datenbanken nach und fragt, wie technische Verfahren der Verwaltung digitaler Informationen bedingen, was auf welche Weise in Datenbanken gefunden und durch sie gewusst werden kann.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Bilder Dokumente wurden, FachbücherDas Fachbuch "Wie Bilder Dokumente wurden" untersucht die Entwicklung des Begriffs "dokumentarisch" in der visuellen Kultur. Es beleuchtet, wie sich die Kategorie des Dokumentarischen für Bilder seit den späten 1920er Jahren etabliert hat und welche gesellschaftlichen, kulturellen und technologischen Faktoren dabei eine Rolle spielten. Der Band versammelt verschiedene Studien, die sich mit den Traditionen, Bruchstellen und Praktiken auseinandersetzen, die zur Formierung dieser Kategorie führten. Dabei wird der Einfluss neuer Aufzeichnungsverfahren, Speichermedien und Reproduktionstechniken auf die Gestaltung und Funktion von Dokumenten analysiert. Die kulturwissenschaftliche Perspektive ermöglicht es, die Wechselwirkungen zwischen Bildern und ihrem Dokumentstatus zu verstehen, insbesondere in Bereichen wie Wissenschaft, Journalismus und Rechtsprechung. Dieses Buch bietet somit einen tiefen Einblick in die Transformationen der visuellen Dokumentation und deren Auswirkungen auf die Gesellschaft.26,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weiss, Hans-Peter: Die Archivierung der GegenwartDie Archivierung der Gegenwart , Welche künstlerischen Werke können und sollen für die Zukunft erhalten werden? Welche strukturellen Bedingungen sind notwendig, um den Handlungsspielraum für das Bewahren einerseits und das Schaffen von Neuem andererseits zu sichern? Eine rasant steigende künstlerische Produktion und die Verknappung von Raum stellen auch die österreichische Bundesimmobiliengesellschaft (BIG) vor Herausforderungen in der Erhaltung des Kunstbestands in ihren Gebäuden und auf ihren Liegenschaften, insbesondere an Schulen und Universitäten. In einer interdisziplinären Konferenz diskutierte die BIG 2021 in Kooperation mit der Universität für angewandte Kunst Wien mit Expert*innen unterschiedlicher Fachrichtungen die Frage nach Bewahrung und Archivierung von Kunst im öffentlichen Raum. Diese Publikation erscheint als Rückblick und Erweiterung der Konferenz "Die Archivierung der Gegenwart - Über den Umgang mit Kunst im öffentlichen Raum", die im November 2021 in Wien stattgefunden hat. , Nockenwellenverstellteile > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240131, Autoren: Weiss, Hans-Peter~Offergeld, Cornelia~Petter, Katrina~Orrje, Henrik~Mellander Backman, Cathrine~Hassler, Uta~Deibl, Helmut Jakob~Neumann, Linus~Reck, Hans Ulrich, Redaktion: Bundesimmobiliengesellschaft m. b. H.~Art, Big, Seitenzahl/Blattzahl: 316, Abbildungen: num. ills. in color, Keyword: Archivierung; BIG ART; Kunst im öffentlichen Raum; Sammlung, Fachschema: Kunst / Theorie, Philosophie, Psychologie, Soziologie~Restaurierung - Restaurator~Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Ausstellungskatalog, Fachkategorie: Kunsttheorie~Kunst: Erhaltung und Restauration~Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Ausstellungskataloge, Museumskataloge und Sammlungen, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 155, Höhe: 28, Gewicht: 694, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was kostet eine nachträgliche Grundbucheintragung?
Was kostet eine nachträgliche Grundbucheintragung? Die Kosten für eine nachträgliche Grundbucheintragung können je nach Land oder Region variieren. In der Regel fallen Gebühren für die Eintragung selbst sowie für die notwendigen Unterlagen und Dokumente an. Es ist ratsam, sich vorab bei der zuständigen Behörde oder einem Notar über die genauen Kosten zu informieren. Zusätzlich können auch eventuelle Steuern oder Gebühren für die Änderung im Grundbuch anfallen. **
-
Wann werden nachträgliche Einkommensteuervorauszahlungen festgesetzt?
Nachträgliche Einkommensteuervorauszahlungen werden festgesetzt, wenn die tatsächlich erzielten Einkünfte höher sind als die ursprünglich geschätzten Einkünfte. Dies kann zum Beispiel der Fall sein, wenn zusätzliche Einkünfte erzielt werden oder steuerlich relevante Änderungen eintreten. Die Festsetzung erfolgt in der Regel im Rahmen der Einkommensteuerveranlagung für das jeweilige Steuerjahr. Dabei werden die tatsächlichen Einkünfte berücksichtigt und die Vorauszahlungen entsprechend angepasst. Es ist wichtig, regelmäßig die Einkommenssituation zu überprüfen und gegebenenfalls eine Anpassung der Vorauszahlungen zu beantragen, um Nachzahlungen zu vermeiden. **
-
Was kostet eine nachträgliche Gaube?
Eine nachträgliche Gaube kann je nach Größe, Materialien und Komplexität des Projekts stark variieren. Die Kosten können auch von der Region und den örtlichen Bauvorschriften abhängen. Es ist ratsam, mehrere Angebote von verschiedenen Bauunternehmen einzuholen, um einen besseren Überblick über die möglichen Kosten zu erhalten. Zudem können zusätzliche Kosten für Genehmigungen, Planung und eventuelle Umbauarbeiten anfallen. Es ist wichtig, alle diese Faktoren zu berücksichtigen, um ein realistisches Budget für den Bau einer nachträglichen Gaube zu erstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.